


接上期连载:土地使用税、农产品税事关构建“集体”与国家之间基础税制秩序(总第246期)。
无论后农业税时代还是农村改革至今,村级税费及农民负担问题的产生,归根结底是面对以土地制度为核心出现的农村经济社会新情况新问题,始终缺乏理论准备,具体体现是长期被奉为“公平”象征的家庭联产承包责任制流行语——“交够国家的,留足集体的,剩下都是自己的”,极度扭曲经济关系和税费秩序。
始终缺乏理论准备就是奠基在国家、集体、家庭三者之间经济关系的税费秩序,始终没有建立起国家与集体、集体与家庭(经营者)之间的税费权利义务关系。
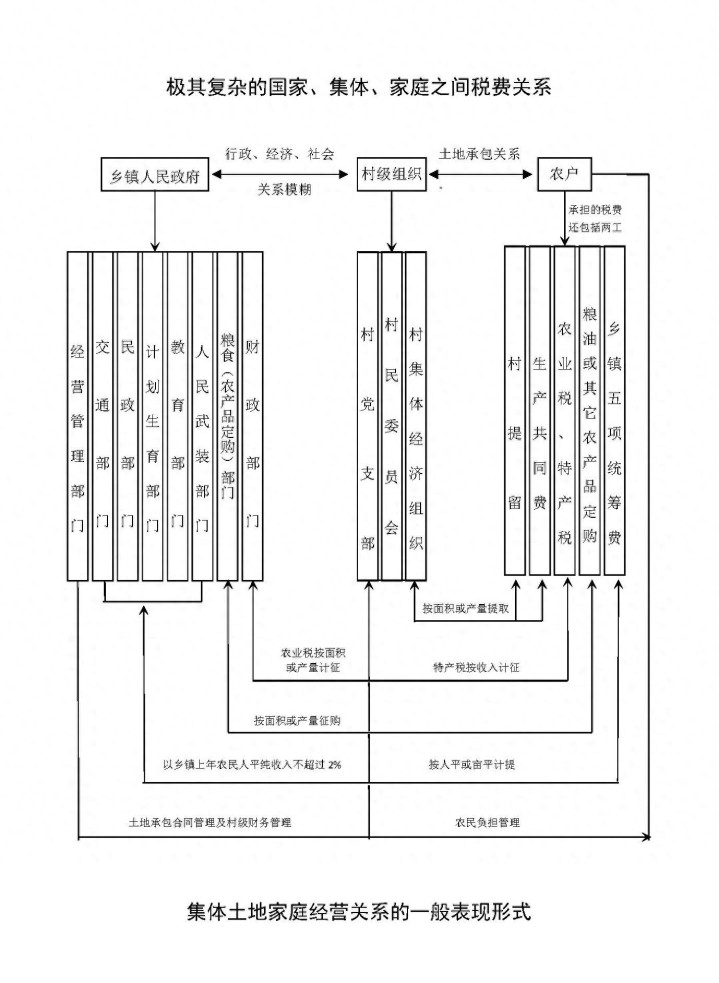
对于国家,具体的权利人就是征税机关。除此之外的征费机关应该被严格审视。征税机关的征税对象,也就是唯一纳税义务人是“集体”而不是家庭,不能越过“集体”直接向家庭征税。
对于集体,这是自农村改革至今都没有解决的问题,“集体”是“谁”(见本号村级组织、村级民主分论系列文章),即村级集体经济组织——村经济联合社。
对于家庭,究竟由全体成员或某一成员或家庭代表作为市场主体,这是一个迄今为止都没有明确的问题。
本期主题:“集体”与家庭等“集体”土地经营者之间合同标的三种价格之基准价格(中国三农草根学说村级税费分论之十五;总第247期)。
《农村集体经济组织法》是否得到真实施行,其村级税费与农民负担问题完全无法回避。前期系列文章详述了“集体”与国家之间土地使用税、农产品税问题,本期开始用三篇文章详述“集体”与家庭等“集体”土地经营者之间,因经营集体土地产生的经济权利义务问题。
《农村集体经济组织法》如果真实施行,就必须直面解决“集体”具象化、“集体”土地商品化等“集体”土地生产经营全部链条上的社会主义市场经济核心内涵问题。
(一)农村土地政策究竟是“政府”行政行为分配土地,还是“集体”真实生产经营,需要特别关注以“集体”之名行分配土地之实问题。
现行农村土地政策究竟是“政府”行政行为分配土地,还是“集体”真实生产经营,一方面是仁者见仁、智者见智,另一方面是一个被长期忽视的社会经济问题,甚至可能是全社会漠不关心的问题。
1、现行农村土地政策更具有政府具体行政行为分配土地的特征。
首先是政策的执行效力大于宪法法律的执行效力。宪法“农村土地属于集体所有”的规定,“集体”被长期抽象化而非具象化;“以承包经营为基础,统分结合双层经营体制”从未落实;“三权分置”从根本上抽掉集体土地所有权人的经济权利,等等。
其次是二轮、三轮集体土地承包到期后的政策推行,视“集体”为无物。有没有“集体”,也确实没有“集体”,政策照样推行。
三是平均化分配农村土地,1982年农村原始家庭将世袭土地75年,即将变为现实。
四是无论“增人增地、减人减地”,还是“增人不增地、减人不减地”,都不是市场经济行为,也就不是社会主义市场经济概念。
2、“集体”真实生产经营“集体”土地的极小部分,不得涉足所辖土地尤其耕地的极大部分。
在《农村集体经济组织法》施行以前,无论历史还是现实,“集体”真实生产经营着极小部分土地,主要是机动地、集体林地、荒山荒坡等。但因为农村土地政策的限制,“集体”是不能涉足耕地、好地的。
无论历史还是现实,将“集体”的土地分光,一直是不断强化的政策。
在《农村集体经济组织法》出台以后,该法明确规定“集体”只能经营差地、所辖土地中的边角废料。
(二)“集体”的具象化——村经济联合社的政治、经济、社会定位及其国家立法。
自实行农村改革之后,“集体”的具象化一直没有得到解决。
《农村集体经济组织法》提出了乡镇级集体经济组织、村级集体经济组织、组级集体经济组织的概念,但在该法强调“集体”以集体土地为纽带的前提下,集体土地所有权只有一个,按照统一、规范、法定授予的原则和要求,授予其中一者,其他两者就自动失去其存在的法理基础。
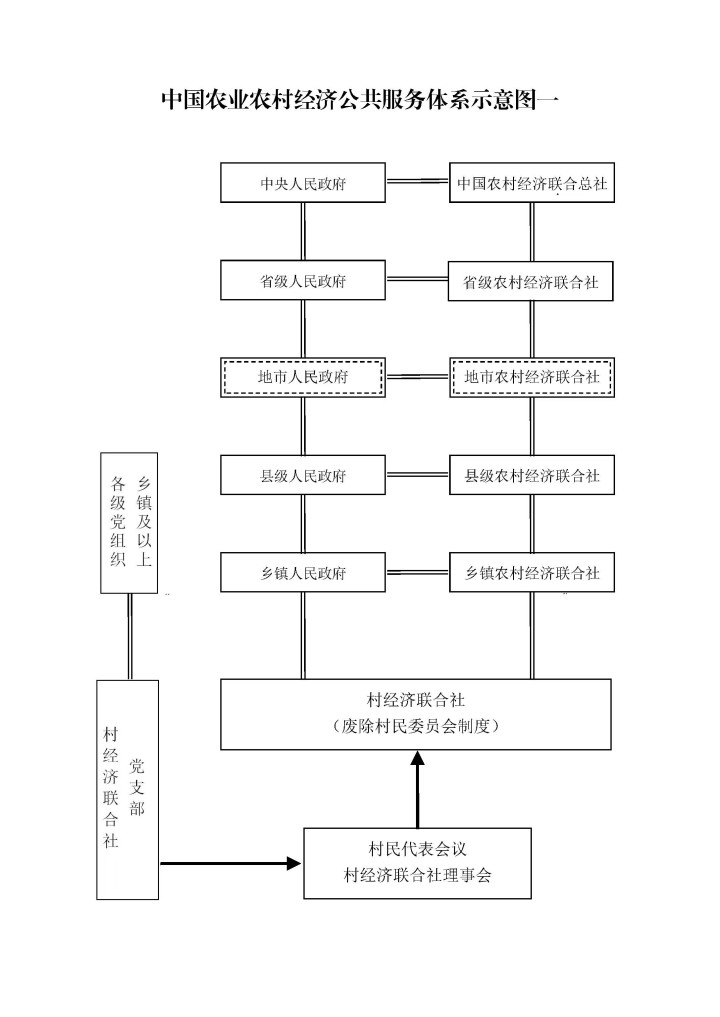
本号认为,村级组织就是村级集体经济组织,村级集体经济组织就是村级组织的唯一正式组织,应严肃探讨废除村民委员会制度问题。
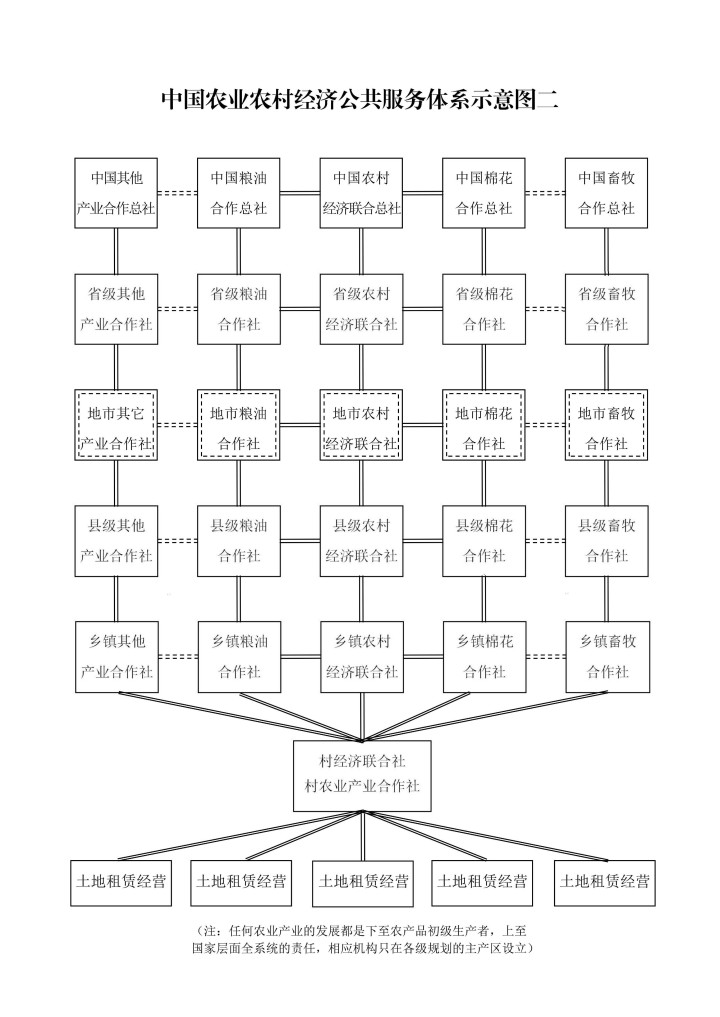
同时认为,“村级民主化”的根本方向是在明确村级集体经济组织——村经济联合社是农村集体经济组织的唯一市场主体,是集体土地所有权法定授予的唯一市场主体,是除国有企业外唯二的社会主义公有制经济市场主体,是中国农业农村经济公共服务体系之基,是村级社会唯一正式组织前提下,在建立健全现代企业制度框架下,如何有效实现全体村民的民主治理。
《农村集体经济组织法》应修订为《村经济联合社法》。
村经济联合社作为一个经济组织,乡镇人民政府作为国家政权机关,相互之间的关系应由《乡村关系法》予以规范和调整。
(三)“集体”与家庭等“集体”土地经营者之间合同标的三种价格之基准价格。
自上世纪八十年代初实行家庭联产承包责任制改革以来,关于“集体”与家庭等“集体”土地经营者之间的经济权利义务关系,在思想认识与实践执行方面十分混乱。
在“集体”方面,其生产经营最起码的收入与支出,没有形成正常的企业经营秩序,甚至何为收入、何为支出模糊不清。
在“家庭”方面,既有直接向国家承担的义务,也有直接向“集体”承担的义务。
在这样的历史背景下,“集体”与家庭等“集体”土地经营者之间合同标的三种价格之基准价格,似是全新课题和提法。
“集体”与家庭等“集体”土地经营者之间合同标的三种价格之基准价格,来源于国有土地建设用地的基准价格政策,该政策已经行之有年,并不稀奇。
本号的理念是,集体土地并不是一个孤立的存在,它是全部国土的一部分。因此,制定任何集体土地的政策,都必须遵从统一制定的全部国土的生产经营原则。
其次,社会主义市场经济包含“社会主义”与“市场经济”两个部分的内涵,“市场经济”之于全部国土,必须体现价值反映价格。
第三,一旦明确集体土地与国有土地所有权与使用权的宪法权利地位完全平等,则双方是平行线,互不交叉,禁止将集体土地转变为国有土地。
在这样的理念下,首先是要将包括集体土地建设用地的基准价格在内的集体土地出让的政策机制,从现行土地出让政策机制中分离出来。集体土地建设用地的基准价格是全部集体土地基准价格的一部分。
其次,对村经济联合社农(林、牧、渔)用土地与国有农(林、牧、渔)场土地,执行相近的基准价格。
无论国有土地还是集体土地,无论城市城镇建设用地,还是村经济联合社农(林、牧、渔)用土地与国有农(林、牧、渔)场土地,“基准价格”是社会主义市场经济体制机制下,对土地使用者用地的政策底线,也是政府调控全国土地要素市场的重要手段之一。
农(林、牧、渔)用土地的“基准价格”多少为适宜,以每亩土地的市场价格为参照,能否仅为五分之一、十分之一甚至更低,显然是理论与实践重大课题。
灵菲配资提示:文章来自网络,不代表本站观点。

